Domain wärmeleitend.de kaufen?
Wir ziehen mit dem Projekt
wärmeleitend.de um.
Sind Sie am Kauf der Domain
wärmeleitend.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wärmeleitend.de kaufen?
Wie wird Veräußerungsgewinn versteuert?
Veräußerungsgewinne werden in der Regel als Kapitalerträge behandelt und unterliegen daher der Kapitalertragsteuer. Diese beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Freigrenzen, bis zu denen Veräußerungsgewinne steuerfrei bleiben können. Zudem gibt es spezielle Regelungen für bestimmte Arten von Veräußerungsgewinnen, wie zum Beispiel bei Immobilienverkäufen. Es ist daher ratsam, sich im Vorfeld über die steuerlichen Konsequenzen von Veräußerungsgewinnen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Was gehört zum Veräußerungsgewinn?
Zum Veräußerungsgewinn gehören alle Gewinne, die aus dem Verkauf von Vermögenswerten wie Aktien, Immobilien oder Unternehmensanteilen erzielt werden. Dieser Gewinn wird in der Regel durch die Differenz zwischen dem Verkaufspreis und dem ursprünglichen Anschaffungspreis des Vermögenswerts berechnet. Auch eventuelle Veräußerungskosten wie Maklergebühren oder Notarkosten können den Veräußerungsgewinn beeinflussen. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen, da er steuerpflichtig sein kann und in der Steuererklärung angegeben werden muss. Daher ist es ratsam, sich im Vorfeld über die steuerlichen Regelungen und Freibeträge in Bezug auf Veräußerungsgewinne zu informieren. **
Ähnliche Suchbegriffe für Veräußerungsgewinn
Top-Angebote
Produkte zum Begriff Veräußerungsgewinn:
-
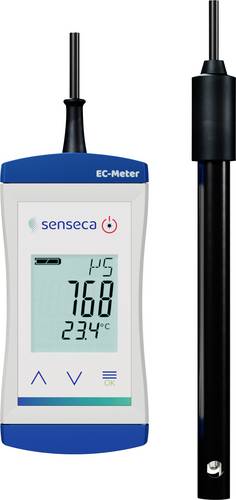
Senseca ECO 522 Leitfähigkeits-Messgerät Leitfähigkeit, Salinität, Temperatur 486758Routinemäßige Wasserkontrollen werden einfacher, wenn ein Handmessgerät alle Werte abdeckt, die Techniker vor Ort benötigen. Das ECO 522 misst Leitfähigkeit, Salinität und TDS in Flüssigkeiten und eignet sich damit für Aquakultur, Aquaristik, Oberflächenwasser, Trinkwasser, Labore, Qualitätssicherung und den Osmoseservice. Der weite Messbereich reicht bei der Leitfähigkeit bis zu 100,0 mS/cm, bei der Salinität bis zu 50,0 g/kg und beim TDS-Wert bis zu 2000 mg/l. Eine robuste 2-Pol-Graphit-Messzelle mit integrierter Temperaturmessung sorgt für stabile Messwerte bei wechselnden Wasserproben, während die automatische Messbereichsumschaltung die Bedienung vereinfacht. Für den mobilen Einsatz unterstützen das bruchsichere ABS-Gehäuse mit Schutzart (IP65/IP67), das hintergrundbeleuchtete 3-Zeilen-Display und die Über-Kopf-Anzeigefunktion die praxisgerechte Handhabung in feuchten oder wechselnden Umgebungen. Hold- und Min/Max-Funktionen erleichtern die direkte Erfassung von Messwerten bei Feld-, Labor- oder Servicearbeiten.253,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jumo Messumformer für konduktive Leitfähigkeit und Temperatur, Hutschiene 00421026Der konduktive Leitfähigkeitsmessumformer misst in Verbindung mit konduktiven Leitfähigkeitsmesszellen mit den Zellenkonstanten K= 0,01, 0,1, 1,0 und 10,0 die Leitfähigkeit von Flüssigkeiten. Das Gerät verfügt über einen frei programmierbaren, analogen Istwertausgang. Die Programmierung des Gerätes erfolgt ausschließlich über den Setup-Anschluss (Notebook/PC) mit einem vorhandenen Setup-Programm. Die Spannungsversorgung erfolgt über ein Netzteil DC 20 ... 30 V.469,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie wird der Veräußerungsgewinn berechnet?
Der Veräußerungsgewinn wird berechnet, indem man den Verkaufspreis eines Vermögenswerts abzüglich des Anschaffungspreises und eventueller Veräußerungskosten nimmt. Der Anschaffungspreis umfasst alle Kosten, die für den Erwerb des Vermögenswerts angefallen sind, wie z.B. Kaufpreis, Maklergebühren oder Renovierungskosten. Zu den Veräußerungskosten zählen beispielsweise Maklerprovisionen, Werbekosten oder Notargebühren. Der Veräußerungsgewinn ist somit der Betrag, den man nach Abzug aller Kosten und Gebühren aus dem Verkauf eines Vermögenswerts erzielt. **
-
Wie hoch ist der Veräußerungsgewinn?
Um den Veräußerungsgewinn zu berechnen, muss zunächst der Verkaufspreis des Gegenstands abzüglich der Anschaffungskosten ermittelt werden. Die Anschaffungskosten umfassen den ursprünglichen Kaufpreis des Gegenstands sowie eventuelle Anschaffungsnebenkosten wie Maklergebühren oder Notarkosten. Der Veräußerungsgewinn ist dann die Differenz zwischen dem Verkaufspreis und den Anschaffungskosten. Dieser Gewinn kann steuerpflichtig sein, je nachdem wie lange der Gegenstand im Besitz war und ob es sich um ein privates oder geschäftliches Vermögen handelt. Daher ist es wichtig, den Veräußerungsgewinn korrekt zu berechnen, um eventuelle steuerliche Auswirkungen zu berücksichtigen. **
-
Wie berechnet sich der Veräußerungsgewinn?
Der Veräußerungsgewinn berechnet sich durch die Differenz zwischen dem Verkaufspreis eines Vermögenswerts und den Anschaffungskosten. Die Anschaffungskosten umfassen alle Ausgaben, die für den Erwerb des Vermögenswerts angefallen sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Renovierungskosten. Von diesem Betrag werden dann noch eventuelle Veräußerungskosten abgezogen, wie beispielsweise Maklerprovisionen oder Inseratskosten. Der verbleibende Betrag ist der Veräußerungsgewinn, der versteuert werden muss. Es ist wichtig, alle relevanten Kosten und Gebühren bei der Berechnung des Veräußerungsgewinns zu berücksichtigen, um eine genaue Einschätzung des tatsächlichen Gewinns zu erhalten. **
-
Wie hoch wird Veräußerungsgewinn versteuert?
Wie hoch der Veräußerungsgewinn versteuert wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Vermögensgegenstands, der Haltefrist und dem persönlichen Steuersatz. Bei privaten Veräußerungsgeschäften wie dem Verkauf von Immobilien oder Wertpapieren fällt in der Regel die sogenannte Spekulationssteuer an. Diese beträgt 25% des erzielten Gewinns, wenn der Gegenstand weniger als ein Jahr gehalten wurde. Bei einer Haltefrist von über einem Jahr fällt keine Spekulationssteuer an, sondern der Gewinn unterliegt der Einkommensteuer. Es ist ratsam, sich vor einem Verkauf über die steuerlichen Konsequenzen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren. **

Wann ist der Veräußerungsgewinn zu versteuern?
Der Veräußerungsgewinn ist in der Regel zu versteuern, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Aktien oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht entsteht also, wenn ein Veräußerungsgeschäft einen Gewinn erwirtschaftet. Die genauen steuerlichen Regelungen können je nach Land und Art des Vermögensgegenstandes variieren. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen und die Steuerpflicht fristgerecht zu erfüllen, um mögliche Strafen oder Nachzahlungen zu vermeiden. Steuerberater oder Finanzexperten können bei Fragen zur Versteuerung von Veräußerungsgewinnen weiterhelfen. **
Wann muss der Veräußerungsgewinn versteuert werden?
Der Veräußerungsgewinn muss in der Regel versteuert werden, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Wertpapiere oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht tritt ein, wenn der Verkauf innerhalb der Spekulationsfrist stattfindet, die je nach Art des Vermögensgegenstandes unterschiedlich lang sein kann. In Deutschland beträgt die Spekulationsfrist in der Regel ein Jahr. Der Veräußerungsgewinn wird dann mit dem persönlichen Steuersatz des Steuerpflichtigen besteuert. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die je nach Land und individueller Situation gelten können. **
Top-Angebote
Produkte zum Begriff Veräußerungsgewinn:
-
Senseca ECO 521 Leitfähigkeits-Messgerät Leitfähigkeit, Temperatur 487104Für die tägliche Kontrolle von Wasser und Nährstoffen wird ein Messgerät benötigt, das schnell einsatzbereit, gut ablesbar und für anspruchsvolle Feldbedingungen geeignet ist. Das ECO 521 misst die Leitfähigkeit in Flüssigkeiten bis 5000 μS/cm und zeigt zusätzlich EC, CF, TDS und Temperatur an, wodurch es sich gut für Hydroponik, Aquakultur, Pflanzenzucht, Osmoseanlagen und die Kontrolle von Kesselspeisewasser eignet. Die fest angeschlossene 2-polige Titan-Messzelle ist für eine langzeitstabile, schnelle Messung ausgelegt und verfügt über einen integrierten Temperatursensor für eine schnelle, präzise Temperaturkompensation. Für Anwendungen in natürlichen Gewässern kann eine nichtlineare Temperaturkompensation gemäß EN 27888 ausgewählt werden. Ein kompaktes, bruchfestes ABS-Gehäuse mit der Schutzart IP65/IP67 unterstützt den zuverlässigen täglichen Einsatz. Das 3-zeilige beleuchtete Display zeigt die Messwerte klar an, während Min/Max/Hold-Funktionen, eine per Tastendruck aktivierbare Überkopfanzeige und eine Batterielebensdauer von mehr als 1000 h die Routinemessungen einfach halten.200,04 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird Veräußerungsgewinn versteuert?
Veräußerungsgewinne werden in der Regel als Kapitalerträge behandelt und unterliegen daher der Kapitalertragsteuer. Diese beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Freigrenzen, bis zu denen Veräußerungsgewinne steuerfrei bleiben können. Zudem gibt es spezielle Regelungen für bestimmte Arten von Veräußerungsgewinnen, wie zum Beispiel bei Immobilienverkäufen. Es ist daher ratsam, sich im Vorfeld über die steuerlichen Konsequenzen von Veräußerungsgewinnen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Was gehört zum Veräußerungsgewinn?
Zum Veräußerungsgewinn gehören alle Gewinne, die aus dem Verkauf von Vermögenswerten wie Aktien, Immobilien oder Unternehmensanteilen erzielt werden. Dieser Gewinn wird in der Regel durch die Differenz zwischen dem Verkaufspreis und dem ursprünglichen Anschaffungspreis des Vermögenswerts berechnet. Auch eventuelle Veräußerungskosten wie Maklergebühren oder Notarkosten können den Veräußerungsgewinn beeinflussen. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen, da er steuerpflichtig sein kann und in der Steuererklärung angegeben werden muss. Daher ist es ratsam, sich im Vorfeld über die steuerlichen Regelungen und Freibeträge in Bezug auf Veräußerungsgewinne zu informieren. **
-
Wie wird der Veräußerungsgewinn berechnet?
Der Veräußerungsgewinn wird berechnet, indem man den Verkaufspreis eines Vermögenswerts abzüglich des Anschaffungspreises und eventueller Veräußerungskosten nimmt. Der Anschaffungspreis umfasst alle Kosten, die für den Erwerb des Vermögenswerts angefallen sind, wie z.B. Kaufpreis, Maklergebühren oder Renovierungskosten. Zu den Veräußerungskosten zählen beispielsweise Maklerprovisionen, Werbekosten oder Notargebühren. Der Veräußerungsgewinn ist somit der Betrag, den man nach Abzug aller Kosten und Gebühren aus dem Verkauf eines Vermögenswerts erzielt. **
-
Wie hoch ist der Veräußerungsgewinn?
Um den Veräußerungsgewinn zu berechnen, muss zunächst der Verkaufspreis des Gegenstands abzüglich der Anschaffungskosten ermittelt werden. Die Anschaffungskosten umfassen den ursprünglichen Kaufpreis des Gegenstands sowie eventuelle Anschaffungsnebenkosten wie Maklergebühren oder Notarkosten. Der Veräußerungsgewinn ist dann die Differenz zwischen dem Verkaufspreis und den Anschaffungskosten. Dieser Gewinn kann steuerpflichtig sein, je nachdem wie lange der Gegenstand im Besitz war und ob es sich um ein privates oder geschäftliches Vermögen handelt. Daher ist es wichtig, den Veräußerungsgewinn korrekt zu berechnen, um eventuelle steuerliche Auswirkungen zu berücksichtigen. **
Ähnliche Suchbegriffe für Veräußerungsgewinn
-
Senseca ECO 522 Leitfähigkeits-Messgerät Leitfähigkeit, Salinität, Temperatur 486758Routinemäßige Wasserkontrollen werden einfacher, wenn ein Handmessgerät alle Werte abdeckt, die Techniker vor Ort benötigen. Das ECO 522 misst Leitfähigkeit, Salinität und TDS in Flüssigkeiten und eignet sich damit für Aquakultur, Aquaristik, Oberflächenwasser, Trinkwasser, Labore, Qualitätssicherung und den Osmoseservice. Der weite Messbereich reicht bei der Leitfähigkeit bis zu 100,0 mS/cm, bei der Salinität bis zu 50,0 g/kg und beim TDS-Wert bis zu 2000 mg/l. Eine robuste 2-Pol-Graphit-Messzelle mit integrierter Temperaturmessung sorgt für stabile Messwerte bei wechselnden Wasserproben, während die automatische Messbereichsumschaltung die Bedienung vereinfacht. Für den mobilen Einsatz unterstützen das bruchsichere ABS-Gehäuse mit Schutzart (IP65/IP67), das hintergrundbeleuchtete 3-Zeilen-Display und die Über-Kopf-Anzeigefunktion die praxisgerechte Handhabung in feuchten oder wechselnden Umgebungen. Hold- und Min/Max-Funktionen erleichtern die direkte Erfassung von Messwerten bei Feld-, Labor- oder Servicearbeiten.253,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jumo Messumformer für konduktive Leitfähigkeit und Temperatur, Hutschiene 00421026Der konduktive Leitfähigkeitsmessumformer misst in Verbindung mit konduktiven Leitfähigkeitsmesszellen mit den Zellenkonstanten K= 0,01, 0,1, 1,0 und 10,0 die Leitfähigkeit von Flüssigkeiten. Das Gerät verfügt über einen frei programmierbaren, analogen Istwertausgang. Die Programmierung des Gerätes erfolgt ausschließlich über den Setup-Anschluss (Notebook/PC) mit einem vorhandenen Setup-Programm. Die Spannungsversorgung erfolgt über ein Netzteil DC 20 ... 30 V.469,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jumo Messumformer für konduktive Leitfähigkeit und Temperatur, Hutschiene 00421032Der konduktive Leitfähigkeitsmessumformer misst in Verbindung mit konduktiven Leitfähigkeitsmesszellen mit den Zellenkonstanten K= 0,01, 0,1, 1,0 und 10,0 die Leitfähigkeit von Flüssigkeiten. Das Gerät verfügt über einen frei programmierbares Relais (Wechsler). Die Programmierung des Gerätes erfolgt ausschließlich über den Setup-Anschluss (Notebook/PC) mit einem vorhandenen Setup-Programm. Die Spannungsversorgung erfolgt über ein Netzteil DC 20 ... 30 V.445,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jumo Messumformer für konduktive Leitfähigkeit und Temperatur, Hutschiene 00421035Der konduktive Leitfähigkeitsmessumformer misst in Verbindung mit konduktiven Leitfähigkeitsmesszellen mit den Zellenkonstanten K= 0,01, 0,1, 1,0 und 10,0 die Leitfähigkeit von Flüssigkeiten. Das Gerät verfügt über einen frei programmierbaren, analogen Istwertausgang. Die Programmierung des Gerätes erfolgt ausschließlich über den Setup-Anschluss (Notebook/PC) mit dem beiliegenden Setup-Programm. Die Spannungsversorgung erfolgt über ein Netzteil DC 20 ... 30 V.579,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet sich der Veräußerungsgewinn?
Der Veräußerungsgewinn berechnet sich durch die Differenz zwischen dem Verkaufspreis eines Vermögenswerts und den Anschaffungskosten. Die Anschaffungskosten umfassen alle Ausgaben, die für den Erwerb des Vermögenswerts angefallen sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Renovierungskosten. Von diesem Betrag werden dann noch eventuelle Veräußerungskosten abgezogen, wie beispielsweise Maklerprovisionen oder Inseratskosten. Der verbleibende Betrag ist der Veräußerungsgewinn, der versteuert werden muss. Es ist wichtig, alle relevanten Kosten und Gebühren bei der Berechnung des Veräußerungsgewinns zu berücksichtigen, um eine genaue Einschätzung des tatsächlichen Gewinns zu erhalten. **
-
Wie hoch wird Veräußerungsgewinn versteuert?
Wie hoch der Veräußerungsgewinn versteuert wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Vermögensgegenstands, der Haltefrist und dem persönlichen Steuersatz. Bei privaten Veräußerungsgeschäften wie dem Verkauf von Immobilien oder Wertpapieren fällt in der Regel die sogenannte Spekulationssteuer an. Diese beträgt 25% des erzielten Gewinns, wenn der Gegenstand weniger als ein Jahr gehalten wurde. Bei einer Haltefrist von über einem Jahr fällt keine Spekulationssteuer an, sondern der Gewinn unterliegt der Einkommensteuer. Es ist ratsam, sich vor einem Verkauf über die steuerlichen Konsequenzen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren. **
-
Wann ist der Veräußerungsgewinn zu versteuern?
Der Veräußerungsgewinn ist in der Regel zu versteuern, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Aktien oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht entsteht also, wenn ein Veräußerungsgeschäft einen Gewinn erwirtschaftet. Die genauen steuerlichen Regelungen können je nach Land und Art des Vermögensgegenstandes variieren. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen und die Steuerpflicht fristgerecht zu erfüllen, um mögliche Strafen oder Nachzahlungen zu vermeiden. Steuerberater oder Finanzexperten können bei Fragen zur Versteuerung von Veräußerungsgewinnen weiterhelfen. **
-
Wann muss der Veräußerungsgewinn versteuert werden?
Der Veräußerungsgewinn muss in der Regel versteuert werden, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Wertpapiere oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht tritt ein, wenn der Verkauf innerhalb der Spekulationsfrist stattfindet, die je nach Art des Vermögensgegenstandes unterschiedlich lang sein kann. In Deutschland beträgt die Spekulationsfrist in der Regel ein Jahr. Der Veräußerungsgewinn wird dann mit dem persönlichen Steuersatz des Steuerpflichtigen besteuert. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die je nach Land und individueller Situation gelten können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.